Учет при выполнении гособоронзаказа или госзаказа
В 2027 году радикально меняется подход к ведению раздельного учета ГОЗ. Теперь это совокупность бухгалтерского учета, раздельного учета ФХД и калькулирования себестоимости по особым правилам плюс отчеты.

Основные документы: ПП 47 от 19.01.98 (ГОС - 1 часть, ГОЗ - 2 часть), ПП 874 от 13.07.2026, № ИС-учет-68 от 03.08.2026, Приказ Минфина 210н от 10.10.2021 (если казначейское сопровождение). Как ТОФК проверяет здесь.
| Нарушение | Казначейское сопровождение ГОС и ГОЗ | Гособоронзаказ |
|---|---|---|
| Нарушение требования о ведении раздельного учета результатов финансово-хозяйственной деятельности (ФХД). | Ст.15.37.1 КоАП РФ (с 1 января 2026). По договорам, средства для исполнения обязательств по которым подлежат казначейскому сопровождению: штраф на должностных лиц 10-50 тыс. рублей; на ИП - 5-10 % цены договора, но не более 250 тыс. рублей; на юр. лиц - 5-10 % цены договора, но не более 500 тыс. рублей. | Ч.11 ст. 7.30.3 КоАП РФ (в любом случае). Штраф на должностных лиц 20-50 тыс. рублей; на юр. лиц - от 300 тыс. до 500 тыс. рублей. Ответственность исполнителя гособоронзаказа здесь. |
Раздельный учет гособоронзаказа 2027. Что изменилось.
В чем суть изменений? Дополнительно ввели калькулирование, Отчет о фактических затратах (далее - Отчет ФЗ), Справку распределения накладных расходов (далее - Справка). Причем калькулирование не равно Отчетной калькуляции. Это полный цикл формирования фактической себестоимости, и обязательно с применением информационных систем (например 1С), в которых на основании первичных учетных документов (ПУД) формируются регистры бухгалтерского и (или) аналитического учета. Разные программные решения могут иметь разные уровни/глубину детализации. ПП № 874 дает возможность выбора возможных вариантов. Однако, должна быть обеспечена прослеживаемость каждой суммы, включенной в себестоимость, от ПУД, через регистр бухгалтерского и (или) аналитического учета до итогового Отчета ФЗ.
Правила учета и калькулирования не заменяют и не изменяют требования к бухгалтерскому учету и способы ведения его, установленные ФСБУ 10/2026 здесь, ФСБУ 9/2025 здесь.
Калькулирование не надо путать с РКМ - расчетно-калькуляционными материалами, они имеют отношение к ценообразованию (плановым затратам), а не к раздельному учету,подробнее здесь
Результат - сочетание трех учетов:
- 1. В бухгалтерском учете хозяйственная операция признается, оценивается, документируется и отражается в соответствии с ФСБУ и другими законодательными актами о бух. учете;
2. Раздельный учет дает обособление "ресурсов" под контракт (затраты, обязательства, денежные средства, материальные запасы, имущественные права и т.д.) и показывает финансовый результат;
3. Калькулирование дает детализацию по объектам (какой объект потребил ресурс, вид затрат, как распределены накладные затраты, как сформирована себестоимость).
Постановка и проверка правильности ведения раздельного учета исполнителями ГОЗ и ГОС, участниками казначейского сопровождения.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование цены и затрат, раздельный учет в «1С:Бухгалтерия» и т.д.
Калькулирование себестоимости продукции в ГОЗ
Калькулировать надо каждый объект учета и контракту. Объектом калькулирования может быть:
- - отдельный сбытовой заказ;
- партия реализации продукции;
- часть технологического процесса - полуфабрикат или передел;
- отдельный производственный (внутренний) заказ);
- единица продукции.
Метод калькулирования предприятие может определить самостоятельно, но из двух вариантов:
- - позаказный;
- попередельный.
Затраты группируются по специальному статусу (признаку включения в состав себестоимости):
- - учитываемые затраты (соответствуют ПП1465, номенклатура в Приказе Минпромторга 334 от 08.02.2019 (Пр.334), удобная навигация здесь, как обосновать здесь);
- обособляемые (учитываемые обособленно);
- исключенные (при наличии решения гос. заказчика).
Примеры обособляемых затрат:
- - перечисленные в пункте 23 Пр.334, подробнее здесь ;
- не предусмотренные нормативно-технической документацией и/или условиями контракта;
- превышающие ограничения ПП1465;
- перечень которых предприятие определяет самостоятельно и т.д.
Детализация калькулирования себестоимости продукции и учета затрат
| Статья затрат | Счет учета | Детализация (обязательно) |
|---|---|---|
| Прямые затраты (0100, 0200,0300, 0400, 0500,0600,0700,1000,1100,1200) | На счете учета затрат основного производства (сч. 20/43,90; 44/90(доставка ГП); 41(для торговых организаций) | В разбивке по: - структурным подразделениям; - контрактам; - объекту калькулирования; - статьям калькуляции; - признаку включения в состав себестоимости продукции. |
| Полуфабрикаты собственного производства (0110) | На счете учета затрат в соответствии с ЛНА (сч. 21,20,23,29) | В разбивке по: - местам хранения (складам); - объекту калькулирования; - признаку включения затрат в состав себестоимости; - по контрактам, если заказ сбытовой. |
| Затраты, вспомогательные для основного производства | На счете учета затрат вспомогательного производства(сч.23/20) | В разбивке по: - структурным подразделениям, складам; - объекту калькулирования; - статьям калькуляции; - признаку включения затрат в состав себестоимости; - по контрактам, если заказ сбытовой. Содержание подразделений вспомогательного производства по: - структурным подразделениям; - статьям (видам) расходов; - признаку включения затрат в состав себестоимости. |
| Общепроизводственные (ОПР), общехозяйственные(ОХР) и административно-управленческие расходы (АУР) (0800,0900,1600) | На счетах учета общепроизводственных общехозяйственных расходов (сч.25/20;26/90;44/90 (для торговых организаций)) | В разбивке по: - структурным подразделениям; - статьям (видам) расходов; - признаку включения затрат в состав себестоимости; Распределяются на отдельный объект калькулирования пропорционально базе распределения по выбранному показателю прямых затрат либо по иному показателю в соответствии с ЛНА. В приоритете основная заработная плата основных работников (ОЗП, 0201). |
| Производственная себестоимость продкуции (1300) | (сч.43/45,90; 90) | В разбивке по: - контрактам; - объекту калькулирования; - статьям калькуляции; - признаку включения затрат в состав себестоимости. |
| Коммерческие (внепроизводственные) затраты (1400) | На счете учета расходов на продажу (сч.44/90 (без доставки ГП)) | В разбивке по: - структурным подразделениям; - методу включения затрат в состав себестоимости объекта калькулирования (прямой, косвенный); - статьям (видам) расходов; - признаку включения затрат в состав себестоимости. При косвенным методе распределяются на отдельный объект калькулирования в соответствии с ЛНА. |
| Cписанные на расходы коммерческие (внепроизводственные) затраты и административно-управленческие расходы | В разбивке по: - контрактам; - объекту калькулирования; - статьям (видам) расходов; - признаку включения затрат в состав себестоимости. |
|
| Готовая продукция | На счетах учета товаров, товаров отгруженных и готовой продукции (сч.41 (для торговых организаций), 43/45,90; 90) | В разбивке по: - контрактам; - объекту калькулирования; - местам хранения (складам); - признаку включения затрат в состав себестоимости (если в соответствии с ЛНА не осуществляется иным способом). |
| Амортизация | (сч.02,05/25,26) | В разрезе источников финансирования основных средств, непринимаемая амортизация здесь. |
| Обязательства по кредитам и займам | На счетах расчетов по кредитам и займам (сч.66,67) | По контрактам, в рамках которых привлечены кредиты и займы. |
| Проценты по кредиту (1500) | На счете учета прочих расходов (сч.76) | В разрезе по: - контрактам; - заказам; - признаку включения затрат в стоимость вспомогательных работ с учетом ограничений Приказа 334. |
| Выручка и прибыль (убыток) (1800,1900) | На счетах доходов (сч.90) | В разбивке по: - контрактам; - объекту калькулирования. Условия признания выручки здесь. |
Результаты распределения ОПР, ОХР, АУР ежемесячно оформляются справкой по форме Приложения №3 к Правилам калькулирования отдельно по каждому контракту, см. ниже. Но можно применять справку, содержащую дополнительные реквизиты. Сроки представления справки зависит от того, кто гос. заказчик. Накапливать такие расходы можно в отдельном регистре бухгалтерского и (или) аналитического учета.
После подписания дополнительго соглашения о переводе ориентировочной цены в фиксированную необходимо сделать в учете соответствующие корректировки.
По резальтатам калькулирования оставляется Отчет о фактических затратах по контракту (Отчет ФЗ) по форме Приложения №1 к ПП 874. Отчетов на самом деле много: по каждой номенклатурной позиции (в заголовке № отчета, а не контракта). Если по контракту поставляется 30 позиций, то требуется и 30 Отчетов ФЗ. Не скучно....
Скачать в EXCEL форму Отчета о фактических затратах по контракту
Калькулятор ОНЛАЙН - плановые показатели РКМ в ГОЗ

В 2027 году в проверке ценообразования ГОЗ участвует еще и казначейство. Оно направляет исполнителям "Извещение об экономии средств гособоронзаказа", что это такое здесь
Как по-новому организовать раздельный учет ГОЗ
Во-первых, информационная система учета. Разные программные решения могут иметь разные уровни, глубину детализации. Полностью пригодной для калькулирования (с возможностью формирования Отчетов ФЗ) программой будет только «1С:ERP Управление предприятием», сейчас ее дорабатывают. Это вариант для крупного предприятия или с большой долей гособоронзаказа.
Что делать остальным (предлагаем один из вариантов):
- 1. Вести учет в обычных версиях 1С («1С:Бухгалтерия» и др), но более подробно. Аналитика по контратам, ИГК, складам, структурным подразделениям, объектам калькулирования, статьям расходов, а главное – по партиям. По партиям формирования – «точка входа» (например, оприходование материалов, запуск в производство, выпуск готовой продукции и т.п.) и партиям реализации - «точка выхода» (документ реализации).
2. Затем проводить дальнейшую обработку в отдельной подсистеме, состоящей из аналитических регистров, созданных на базе специального отчета в 1С (можно на основе Универсального) и таблиц EXCEL для непосредственного формирования Отчета ФЗ, Справки, Отчета об исполнении гос. контракта. EXCEL становится регламентом, если прописать алгоритм работы и утвердить внутренним документом организации (ВДО).
НТЦ АПБ. Сопровождение ГОС и ГОЗ.
Мы работаем с 8:00 до 19:00 по Московскому времени.
Запросить договор можно по эл.почте info@apbhelp.ru
Задать вопрос по тел. +7 911 006 72 37, или Контакты
В случае казначейского сопровождения, при проверке могут запросить и выгрузку на электронный носитель баз данных по бухгалтерскому учету в используемом программном обеспечении (например, «1С Предприятие», файл «DT»(.dt)) с возможностью доступа к содержащимся в них данным (логин и пароль) по контракту, подробнее здесь.
Во-вторых, определиться с раздельный учетом ресурсов, используемых непосредственно для исполнения контракта: затрат, обязательств, денежных средств, имущественных прав, запасов, основных средств и т.п. Откорректировать локальные нормативные акты (ЛНА). Например, организовать отдельный склад, маркировку материалов, ПКИ и т.д. Конкретная методика раздельного учета является элементом учетной политики (ее разделом или приложением), но может быть оформлена и в виде самостоятельного документа. Главное, чтобы в результате раздельный учет был не только «на бумаге», но и реальный - на складе, в производстве и т.д., иными словами должен позволять:
- - в случае необходимости, определить кто именно изготовил комплектующие (какая партия), где хранились комплектующие до их передачи в производство;
- обеспечить контроль целевого использования бюджетных средств;
- подтвердить принадлежность затрат производству конкретного вида продукции;
- получить достоверные данные о себестоимости продукции;
- увидеть и обосновать размер прибыли.
Правила калькулирования себестоимости по ПП 874 применяются независимо от способов ведения бух. учета. Но совокупность способов и методов калькулирования необходимо тоже оформить внутренним документом (своего рода учетной политикой для этих целей).
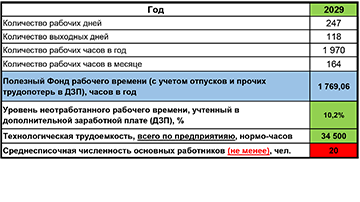
Калькулятор ONLINE для проверки соотношения трудоемкость/численность основного персонала в Ф.21,23 РКМ здесь
В-третьих, первичные учетные документы (ПУД). Они должны быть в наличии и содержать не только все обязательные реквизиты, установленные 402-ФЗ и ФСБУ 27/2021, но и дополнительные реквизиты, позволяющие идентифицировать принадлежность к контракту ГОЗ. Например, ИГК, специальный шифр (код заказа) связывающий хозяйственную операцию с бухгалтерским или аналитическим регистром. Соответственно используются доработанные или самостоятельно разработанные формы, которые надо утвердить в Учетной политике.
Оформляются первичные документы преимущественно в электронном виде: УПД, ЭТрН, счета-фактуры. Необходимо закрепить правила использования ЭДО и электронной подписи, хранения документов внутренним документом, например, в виде Графика документооборота .
В случае, если искажение показателей бюджетной или бухгалтерской (финансовой) отчетности допущено в результате ненадлежащего документального оформления первичными учетными документами фактов хозяйственной жизни и (или) непередачи либо несвоевременной передачи первичных учетных документов для регистрации содержащихся в них данных в регистрах бухгалтерского учета, предусмотренная статьей 15.15.6 КоАП адм. ответственность возлагается на должностное лицо, ответственное за оформление факта хозяйственной жизни, и не применяется к лицу, на которое возложено ведение бюджетного (бухгалтерского) учета, и к лицу, с которым заключен договор об оказании услуг по ведению бюджетного (бухгалтерского) учета, 198-ФЗ от 26.06.2026.
В-четвертых, составлять необходимые итоговые (сводные) регистры учета - отчеты: Отчет ФЗ, Отчет об исполнении гос. контракта (подробнее здесь), Отчетная калькуляция, Расходная декларация (при казначейском сопровождении) и т.д. с выделением финансового результата по контракту в целом и по отдельной номенклатурной позиции.
Начиная с отчетности за первое полугодие 2026, исполнители ГОЗ должны представлять промежуточную бухгалтерскую (финансовую) отчетность. На какие показатели стоит обратить особое внимание здесь
Исполнители ГОЗ, заключившие договоры в соответствии с Постановлением № 2532 от 30.12.2022 «О введении специальных мер в сфере экономики» предоставляют гос. заказчику информацию о размере сформированной ориентировочной (уточняемой) цены единицы продукции, подробнее здесь.
Не позднее 1 июля года, следующего за отчетным единственные поставщики, поставляющие товары, подлежащие регистрации, предоставляют отчетные данные в ФАС по форме Приказа ФАС №611/24 от 06.09.2024, подробнее здесь.
При расширенном казначейском сопровождении, участники ГОС и ГОЗ должны раскрывать информацию о структуре цены договора. Для этого формируется расходная декларация, образец здесь. В отдельных случаях и ресурсная расходная декларация, образец здесь.
В-пятых, закрепить ответственных исполнителей. С этой целью можно составить график документооборота, подробнее здесь. Сведения, указанные в первичных документах, могут содержать служебную тайну (перечень в Приказе Минобороны №22 от 17.01.2022 г.) или могут быть использованы против безопасности РФ при их получении иностранными источниками (перечень в Приказе ФСБ России от 04.11.2022 N 547, ответственность в том числе по ст. 275.1 УК РФ). Как работать с такой информацией здесь..
В-шестых, обязанность по обеспечению раздельного учета должна быть вписана не только в контракт ГОЗ (пп.«г» п.7 ПП №1275, пп.«м» п.2 ПП №1658), подробнее здесь, но и в договор простого госзаказа, соглашение о субсидии в случае казначейского сопровождения, пп.4 п.2 ст.242.23 БК РФ.
В-седьмых, положениями п.14 ст.251 НК РФ предусмотрена прямая норма, устанавливающая обязанность налогоплательщика, получившего средства целевого финансирования (гранты, инвестиции, субсидии), вести раздельный учет доходов (расходов), полученных (произведенных) в рамках целевого финансирования. При отсутствии такого учета, указанные средства рассматриваются как подлежащие налогообложению с даты их получения.
С 1 сентября 2026 года большая часть компаний обязана использовать в расчетах цифровой рубль (ЦР). Бухгалтеркий учет операций с ЦР особенный, подробнее здесь
Передача учета сторонней компании существенно увеличивает вероятность проверок. Надежнее вести раздельный учет самостоятельно, тем более что глубина проверок ГОЗ и ГОС (проверяемый период) практически не ограничена. Нормативный срок хранения документов здесь.
Помощь при подготовке ответа на запрос при проверках раздельного учета ГОС и ГОЗ.
+7 911 006 72 37 info@apbhelp.ruНТЦ АПБ. Сопровождение ГОС и ГОЗ: формулировки в договор, варианты оплаты, формы, отчеты, обоснование цены и затрат, раздельный учет в «1С:Бухгалтерия» и т.д.
Как это ни странно, опытные главные бухгалтера, имеющие свой собственный взгляд на бух. учет, в ходе проверки ГОЗ бывают сильно удивлены. Казалось, сделали раздельный учет «как надо», а в результате получили постановление о возбуждении дела об административном правонарушении с резолюцией: «Анализ предоставленных документов показал, что ООО не ведет раздельный учет». Происходит это потому, что в гособоронзаказе раздельный учет – это своего рода ритуал. Раздельный учет не просто должен быть, это должен быть учет, при котором соблюдены определенные процедуры, касающиеся:
- - ведения раздельного учета в бухгалтерской программе и дополнительных регистрах учета;
- калькулирования себестоимости с раскрытием итоговой суммы до первичного документа, контракта, объекта калькулирования, подразделения, статьи калькуляции и т.д.;
- формулировок в учетной политике и других ЛНА;
- состава и требований к оформлению первичных документов и документооборота;
- составления плановой и отчетной калькуляции затрат, расходной декларации;
- обоснования (нормирования) затрат;
- распределения накладных и коммерческих расходов;
- нормативов прибыли (рентабельности);
- отчетов и отчетности;
- подготовки и защиты основных экономических нормативов и т.д.
В 2026 году ФНС проводит анализ финансово-хозяйственной деятельности участников закупок. Как оценить свою ФХД до сдачи Отчета за 2026 год здесь
На этапе организации раздельного учета ГОЗ лучше обратиться к внешнему специалисту за консультацией – объем работы большой. Чтобы сразу понимать, куда именно и как прикладывать усилия, и не переделывать в дальнейшем.
НТЦ АПБ. Сопровождение ГОС и ГОЗ.
Мы работаем с 8:00 до 19:00 по Московскому времени.
Запросить договор можно по эл.почте info@apbhelp.ru
Задать вопрос по тел. +7 911 006 72 37, или Контакты
К участникам гос. закупок на создание, модернизацию, поставку, ремонт, сервисное обслуживание и утилизацию вооружения, военной и специальной техники, предъявляется требование о предоставлении справки об отсутствии у руководителя,....главного бухгалтера судимости по статьям 201.1, 238, 285, 285.4 и 286 УК РФ, ПП от 29.12.2021 №2571.
Как самостоятельно сделать табель раздельного учета здесь.
Готовый табель раздельного учета 2027 (2026) на 100 чел., 6 заказов, 5 категорий специалистов по полугодиям здесь.
Гос.контракт часто бывает с казначейским сопровождением. Как открыть лицевой счет в казначействе, как проводить оплату и забирать остатки денежных средств здесь. Обособленное банковское сопровождение госзаказа (не гособоронзаказ), подробнее здесь.
Список нормативных документов ГОЗ. Ответ на вопросы :"Что делать в случае поставки продукции в рамках ГОЗ из имеющихся запасов? Как работать со специальным счетом?" здесь
А если расти не только за счет гособоронзаказа? Что делать, чтобы получить доход больше, активно развиваться и расширяться, не впутываясь в необоснованные долги и кредиты, можно узнать здесь. Прочтите, отвлекитесь... Обещаем, будет полезно.